


为何仅东风日产、一汽丰田和广汽丰田出现燃油车零部件缺口?
这件事直接关联的下游车企只有三家:东风日产、一汽丰田、广汽丰田。其他非日系车企没有公开信息显示受到直接冲击,网传的“全行业CVT断供”“燃油车空调压缩机全面缺货”在现有数据里找不到任何支撑。
加特可苏州是日产体系专属的CVT变速箱生产基地,产品几乎全部定向供应东风日产;电装昆山则归属丰田-电装联合供应链,核心配套一汽丰田和广汽丰田的燃油车空调压缩机。两家工厂因为国内燃油车市场持续萎缩、产能长期吃不饱,被母公司主动决议解散或计划停产。
汽车零部件生产制造厂区外景
下面分别从三家受影响车企、波及范围为何远小于预期、以及这件事到底意味着什么三个维度来拆解。
东风日产,CVT变速箱供应缺口最明确
从日产的视角看,加特可苏州的解散直接切掉了一个专属供应源。加特可株式会社100%控股这家工厂,而加特可本身又是日产变速箱部门拆分出来的独立公司,整个体系深度绑定东风日产。
工厂一关,这个缺口不会凭空消失。目前加特可在广州还有另一个生产基地,隶属同一供应链体系,东风的短期调配路径大概率是从广州基地补产能,或者把目光转向国内独立CVT供应商。
事实上,国产替代的手已经在动了。万里扬2026年半年报显示,它的乘用车CVT产能是100万台/年,但上半年受燃油车市场萎缩影响,CVT销量同比大幅下滑,产能显著闲置。近期已经有2家国内合资品牌整车客户启动对万里扬的审厂和对接流程。
切换供应商需要配套调试和验证周期,但产能本身不是瓶颈。
一汽丰田与广汽丰田,空调压缩机面临2027年切换窗口
丰田这边的压力在燃油车空调压缩机上,但时间弹性远超日产。电装昆山的停产时间点是2027年,不是立即停摆,有两年的过渡窗口。
一汽丰田和广汽丰田同样属于对这家工厂采购依赖度较高的主体——电装昆山由丰田自动织机持股约78%、电装中国持股约20%,本就是丰田-电装联合供应链体系下的自有工厂。
停产之后,这两家的燃油车空调压缩机供应需要转向丰田体系内的其他区域产能,或者引入新的本土供应商。
从能力上看,切换没有技术壁垒。电装昆山做的是传统燃油车空调压缩机,和新能源车的电动涡旋压缩机并不冲突,国内已有奥特佳、苏州中成等企业在同领域持续扩大份额。这个市场不是独家垄断结构。
为什么不会演变成全行业断供
缓冲因素有三层。
最核心的一层是“多供应商”行业惯例已固化。全行业早就不把鸡蛋放在一个篮子里,同一款零件至少2-3家比价,年度强制降价3%到8%的规则倒逼车企长期培育多元备选供应商。
在这两家工厂官宣关停之前,多数下游车企已经主动降低对单一外资供应商的采购依赖,系统性断供的前提根本不存在。
第二层是关停方式本身留有充足过渡期。加特可苏州是母公司决议解散清算,电装昆山是提前宣布2027年停产,两家都走的是“有序退市”——包含产能转让、现有订单交付、员工安置流程——而不是突发资金链断裂式的直接关门。
从官宣到最终停摆之间的窗口,足够下游车企完成供应商切换。
第三层是替代产能已经就位。CVT这边,万里扬100万台闲置产能本身就是最大的缓冲垫,而且外溢订单的承接通道已经启动。燃油车空调压缩机这边,虽然国内同类型厂商的闲置总产能没有近两个月的公开权威统计,但市场竞争格局决定这不是独家生意。
目前没有数据能支撑“缺口填不上”的说法,网传“全行业缺货”在检索覆盖的所有上市公司公告、行业协会分析、主流财经报道中均找不到对应的产销缺口统计或比例数据支撑。
三菱电装、小糸车灯们退出时,其实什么都没做错
这两家工厂的关停,从经营层面看没有任何决策失误——产品依旧成熟、工艺依旧精湛、品质依旧稳定。唯一的错,是“坚守着一条正在被时代彻底放弃的赛道”。
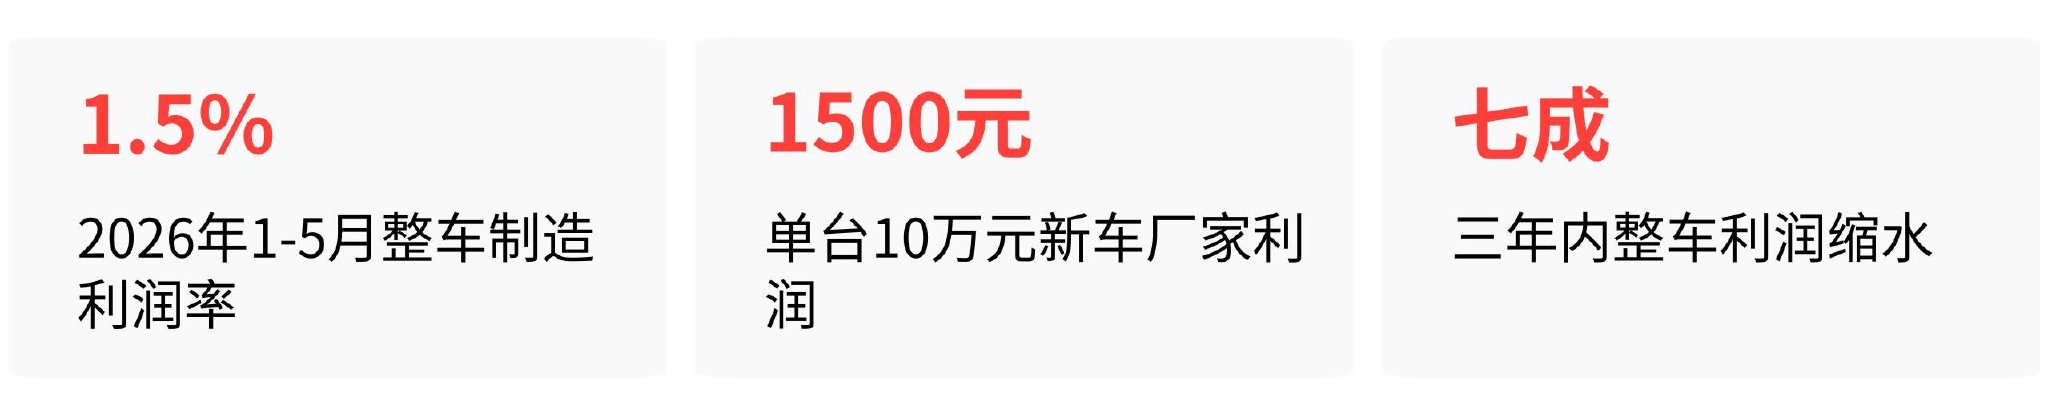
2026年1至5月,整车制造利润率已经降到1.5%,卖一辆10万元的新车厂家只赚1500元,三年内利润缩水七成。整车厂压利润,第一刀就砍在零部件采购上。没有独家技术、同质化极强的零部件企业,只能接亏本微利订单保产能保客户,因为它们丢不起客户。
而燃油车市场的底层变化更不可逆:今年4月,新能源乘用车零售渗透率已经达到61.4%,燃油车销量只有约53万辆。当整个池塘在快速干涸,东风日产、一汽丰田、广汽丰田作为日系燃油车体系的核心落点,最先感受到专属供应链的收缩压力。
这不是供应断裂,是供应链的有序重组。这三家车企会出现缺口,但不会是断供。缺口的填补路径已经在并行推进:同系产能调配、国产供应商导入、两年过渡窗口消化。冲击是真实的,但中国汽车零部件产业几十年来搭建起来的冗余能力,也是真实的。
推荐新闻
-
2026.09.17
数据瓶颈背后的技术突围:解码零部件研发的隐性壁垒
数据孤岛:被误读的研发困局很多人以为,零部件研发的瓶颈在于硬件性能不足或材料创新滞后,其实不然。当某头部车企的电驱系统在纽博格林北环赛道连续三次出现热衰减报警时,技术团队最初将问题归因于冷却液循环效率,但经过37组台架实验与2000公里实车数据采集后,真相指向一个更隐蔽的维度——数据采集的颗粒度不足。底层逻辑是:现代零部件研发已进入「数据驱动设计」阶段,但多数企业仍停留在「经验验证数据」的旧范式。
-
2026.09.17
数据阈值下的零部件优化逻辑
数据阈值与零部件优化的隐性关联很多人以为,零部件的优化升级只需依赖材料性能提升或结构参数调整,其实不然。当系统反馈{"error":"没有更多数据了"}时,其底层逻辑是数据采集模块的阈值设定与实际工况存在偏差,导致优化模型陷入局部最优解陷阱。以某国际赛事的赛车制动系统为例,2022年某车队在银石赛道测试时,其碳陶制动盘的热衰减数据突然中断,系统返回相同错误代码。表面看是传感器故障,实则因制动盘表面
-
2026.09.16
为何仅东风日产、一汽丰田和广汽丰田出现燃油车零部件缺口?
这件事直接关联的下游车企只有三家:东风日产、一汽丰田、广汽丰田。其他非日系车企没有公开信息显示受到直接冲击,网传的“全行业CVT断供”“燃油车空调压缩机全面缺货”在现有数据里找不到任何支撑。加特可苏州是日产体系专属的CVT变速箱生产基地,产品几乎全部定向供应东风日产;电装昆山则归属丰田-电装联合供应链,核心配套一汽丰田和广汽丰田的燃油车空调压缩机。两家工厂因为国内燃油车市场持续萎缩、产能长期吃不饱
-
2026.09.16
“太乙救哪吒”催涨股价背后,这家汽车零部件企业紧急澄清什么?
山子高科公告称,太乙圣莲的拟投资行为,属于董事长叶骥通过其体外控股主体开展的资本运作,和上市公司体系相互隔离投资时间网、标点财经研究员 董琳受太乙圣莲拟入主哪吒汽车的消息催化,山子高科技股份有限公司(下称山子高科,000981.SZ)股价于9月14日一字涨停,市场资金押注公司将借哪吒汽车重整实现业务突破,题材炒作情绪快速升温。9月15日盘前,山子高科发布澄清公告,明确划清权责边界。公司称,上市公司
-
2026.09.16
宁国市汽车零部件产业多点突破
在长三角的版图上,宁国市是一个特殊的存在:这里不造一辆整车,却将零部件卖到了全球车企的流水线上。 从全国最大的汽车非轮胎橡胶零部件生产基地,到安徽省三大新能源汽车零部件生产基地之一,宁国市立足四十余年发展根基,坚持“锻长板、补短板、育新板”,在高质量发展的赛道上加速奔跑。2026年上半年,全市高性能密封件全国市场份额近30%、智能底盘系统国内市场占有率约10%。一个具有国际竞争力的汽车零部件
-
2025.11.25
莲花跑车三季度中国交付735辆,路特斯科技毛利率升至8%
【导语】11月24日路特斯科技发布财务业绩,今年第三季度莲花跑车中国交付量同比增长7.1%、毛利率提升至8%,1-9月销量逆势上涨11%,9月改款车型上市后竞争力增强,渠道建设与运营效率提升,还秉持战略新开多店、扩大销售网络。11月24日,路特斯科技(LOT.US)发布的2025年最新财务业绩显示,今年第三季度,莲花跑车中国交付量达735辆,同比增长7.1%。同时,路特斯科技毛利率提升至8%,其中
-
2025.11.25
莲花跑车三季度中国交付735辆,路特斯科技毛利率升至8%
【导语】11月24日路特斯科技发布财务业绩,今年第三季度莲花跑车中国交付量同比增长7.1%、毛利率提升至8%,1-9月销量逆势上涨11%,9月改款车型上市后竞争力增强,渠道建设与运营效率提升,还秉持战略新开多店、扩大销售网络。11月24日,路特斯科技(LOT.US)发布的2025年最新财务业绩显示,今年第三季度,莲花跑车中国交付量达735辆,同比增长7.1%。同时,路特斯科技毛利率提升至8%,其中
-
2025.11.25
广州车展“靓”产品与“晒”技术,宝马集团大展2026新世代信心
【导语】11月21日,2025广州国际车展启幕,宝马携BMW、MINI、BMW Motorrad三大品牌超20款车型及新世代“王牌”技术集群亮相,递交厚重“年终答卷”。从2026款BMW X5、全新BMW M3旅行版到电动MINI设计师款,产品矩阵全覆盖;新世代电驱、驾控超级大脑等“王牌技术”首秀,国产新世代BMW iX3蓄势待发,宝马正以创新技术与前瞻战略,全力奔赴2026,开启豪华出行新纪元。
-
2025.11.24
今晚油价下调!加满一箱油能少花2.5元
【导语】记者今日从国家发展改革委获悉,受国际油价下跌影响,11月24日24时起国内汽柴油价格下调,每吨分别降70元和65元,加满一箱92号汽油少花2.5元,物流重卡燃油成本也将降低。记者今天从国家发展改革委了解到,受国际油价下跌影响,国内汽柴油价格将于11月24日24时起下调。据国家发展改革委价格监测中心监测,本轮成品油调价周期内(11月10日—11月21日)国际油价波动下行。本次油价调整具体情况
-
2025.11.24
豪华品牌的转型之道:段建军谈奔驰的“平衡智慧”
【导语】今年广州车展,尽管室外气温冷于往年,但梅赛德斯-奔驰展台却热度空前。以“多元宇宙”理念构筑体验空间,携前沿科技与本土化实践惊艳亮相,奔驰在电动化、智能化领域开启全新篇章,更以油电双行战略、全方位创新及稳健布局,展现拥抱汽车产业新时代的决心。今年的广州车展,外面的气温冷于往年,但5.1号展馆的梅赛德斯-奔驰展台却是热度空前,成为这场一年一度盛宴中,最引人注目的焦点。奔驰展台以“多元宇宙”的设
